Economia & Mercado
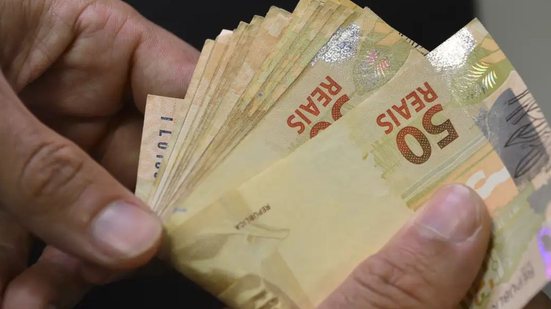
 Agência Brasil/Marcelo Casal Jr.

por Gabriel Dinis
Publicado em 03/11/2026, às 10h02


O prazo legal para que os empregadores façam o depósito da primeira parcela do décimo terceiro salário termina no dia 30 de novembro. O benefício é uma garantia constitucional aos trabalhadores sob o regime da Consolidação das Leis do Trabalho (CLT), empregados domésticos, trabalhadores rurais, avulsos e servidores públicos.
Clique aqui e se inscreva no canal do BNews no Youtube

Siga o BNews no Google e receba as principais notícias no seu celular
Pela regra em vigor, a primeira parcela funciona como um adiantamento financeiro e pode ser paga entre 1º de fevereiro e o último dia útil de novembro. Já a segunda parcela possui data-limite fixada para o dia 20 de dezembro. O empregador que optar por quitar a gratificação em cota única deve realizá-la também até 30 de novembro, não sendo permitido postergar o valor integral para dezembro.
A gratificação natalina e sua forma de pagamento são regidas por três normas principais:
Constituição Federal de 1988 (Art. 7º, inciso VIII): Garante a todo trabalhador urbano e rural o direito ao décimo terceiro salário com base na remuneração integral ou no valor da aposentadoria.
Lei Federal nº 4.090, de 13 de julho de 1962: Instituiu formalmente a Gratificação de Natal no Brasil, fixando o direito ao recebimento de 1/12 (um doze avos) da remuneração devida em dezembro por mês de serviço trabalhado.
Lei Federal nº 4.749, de 12 de agosto de 1965, e Decreto nº 57.155/1965: Regulamentaram o fracionamento do benefício em duas parcelas, estabelecendo o dia 30 de novembro como limite obrigatório para o pagamento do adiantamento (primeira cota) e o dia 20 de dezembro para a quitação do saldo final.
O valor da primeira cota corresponde a exatamente 50% da remuneração que o empregado recebeu no mês anterior ao pagamento (ou proporcional aos meses trabalhados no ano).
Uma das principais particularidades da primeira parcela é que sobre ela não incide nenhuma retenção tributária ou previdenciária. O dinheiro entra na conta do trabalhador de forma integral, sem dedução do INSS e sem retenção do Imposto de Renda (IRRF).
Todas as deduções legais obrigatórias (INSS, IRRF e eventual pensão alimentícia judicial) incidem integralmente apenas na segunda parcela, creditada até 20 de dezembro.
O cálculo do décimo terceiro salário considera os meses em que o funcionário teve vínculo de trabalho ativo. De acordo com o parágrafo 2º do artigo 1º da Lei nº 4.090/1962, a fração igual ou superior a 15 dias de trabalho dentro do mesmo mês civil é considerada como um mês integral para efeito do cálculo proporcional do benefício.
O trabalhador admitido no decorrer do ano, portanto, recebe proporcionalmente aos meses em que completou pelo menos 15 dias de expediente. Por outro lado, faltas não justificadas que somem mais de 15 dias dentro de um mesmo mês civil podem acarretar a perda de 1/12 daquele período no cálculo anual.
Caso o trabalhador tenha solicitado formalmente à empresa a antecipação da primeira parcela do 13º por ocasião das suas férias (pedido que por lei deve ser formulado por escrito no mês de janeiro), ele não recebe o adiantamento agora em novembro, restando-lhe apenas o crédito da segunda cota em dezembro.
O não pagamento da primeira parcela até 30 de novembro configura infração trabalhista expressa à Lei nº 4.749/1965.
As empresas flagradas em atraso ficam sujeitas a penalidades administrativas aplicadas pelos auditores-fiscais do Ministério do Trabalho e Emprego (MTE). Conforme o artigo 3º da Lei Federal nº 7.855/1989 e as normas de fiscalização trabalhista, o descumprimento dos prazos do 13º salário acarreta multa administrativa por funcionário prejudicado (valor que dobra em caso de reincidência), além da obrigatoriedade do pagamento de correção monetária e de eventuais multas compensatórias previstas nos Acordos ou Convenções Coletivas de Trabalho de cada categoria profissional.
Classificação Indicativa: Livre


Super descontos

Qualidade JBL

cinema em casa

som poderoso

Imperdível